Assurance moto ancienne : le prix au tiers ne protège pas votre valeur de collection
Publié par : Éléonore Mezin-Lavergne — Rédactrice spécialisée en assurance
Une assurance moto ancienne se choisit selon trois éléments : l’éligibilité de la machine, son usage réel et la somme que vous pourriez perdre après un sinistre. La carte grise de collection n’est pas systématiquement exigée et les seuils d’âge varient selon les assureurs. Avant de demander un devis, comparez surtout les garanties, les franchises et le mode d’indemnisation : une cotisation basse peut laisser votre moto sans protection contre le vol ou les dommages.
Vérifier l’éligibilité sans confondre âge et statut de collection
Une moto ancienne, une moto considérée comme « de collection » par un assureur et une moto avec carte grise de collection ne désignent pas nécessairement la même situation. Les critères commerciaux d’un contrat sont distincts des critères administratifs. Une machine peut donc accéder à une assurance spécialisée tout en conservant un certificat d’immatriculation ordinaire.
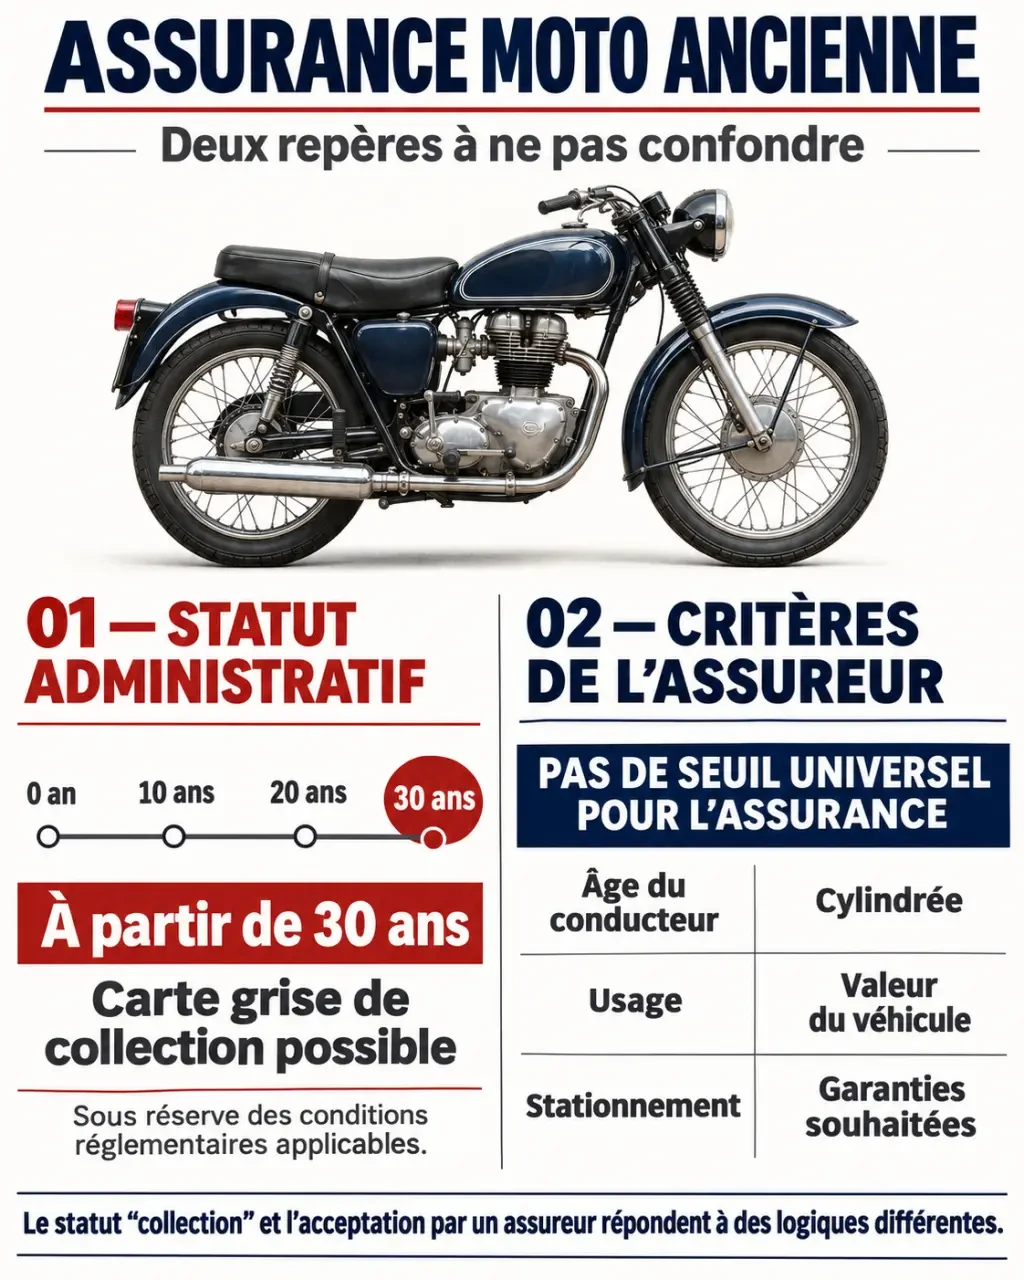
La mention collection concerne notamment les véhicules construits ou immatriculés pour la première fois depuis au moins 30 ans, dont le modèle n’est plus produit et qui sont conservés dans leur état d’origine. Atteindre cet âge ne rend pas automatiquement obligatoire le changement de carte grise.
Pour l’assurance, il n’existe pas de seuil universel. Les offres décrites par les différents acteurs illustrent ces écarts :
| Assureur | Critères annoncés à vérifier lors du devis |
|---|---|
| Assurances Clavel | Dès 10 ans, avec cylindrée maximale de 250 cm3 entre 10 et 14 ans, 500 cm3 entre 15 et 19 ans, 750 cm3 entre 20 et 29 ans ; aucune limite annoncée dès 30 ans. |
| Mascotte Assurances | Acceptation annoncée à partir de 12 ans avec cote officielle. |
| Mutuelle des Motards | Offre visant notamment les motos de plus de 50 cc d’avant 1970 et les véhicules d’exception ayant marqué leur époque. |
| APRIL Moto | Offre décrite pour les motos de plus de 50 cc immatriculées à partir de 1990 ; orientation vers une alternative spécialisée avant 1990. |
Ces indications ne constituent pas une acceptation ferme. Précisez aussi les transformations, la restauration, l’ancienneté du permis et l’usage prévu. Une moto utilisée quotidiennement peut nécessiter une autre formule qu’un contrat réservé aux sorties occasionnelles.
Choisir les garanties selon la perte que vous pouvez supporter
Le tiers protège les autres, pas votre propre moto
La responsabilité civile obligatoire indemnise les dommages corporels et matériels causés aux tiers. Elle ne rembourse pas, à elle seule, votre moto après une chute responsable, un vol ou un incendie. Une formule au tiers peut convenir à une machine de valeur modeste si vous acceptez de financer vous-même sa réparation ou son remplacement.
Pour une moto rare ou coûteuse à restaurer, comparez une couverture intermédiaire incluant vol et incendie avec une formule comportant les dommages tous accidents. Vérifiez séparément la tentative de vol et le vandalisme : leur présence ne doit pas être déduite du seul intitulé « tous risques ».
Le conducteur et l’assistance méritent une lecture séparée
La protection du conducteur couvre ses propres dommages corporels dans les limites prévues au contrat. Examinez son plafond, ses exclusions et les éventuels seuils d’intervention. Les accessoires, le casque, les vêtements et le bris d’optique peuvent également nécessiter une option.
Une assistance 0 km peut être utile si la moto tombe en panne au domicile. Contrôlez toutefois les événements couverts, la zone géographique et la destination du remorquage. La défense-recours et la protection juridique répondent, elles, à des besoins de défense ou de règlement des litiges dont le périmètre varie selon l’offre.
Enfin, faites confirmer les conditions du prêt du guidon, du transport d’un passager, des rassemblements et des trajets domicile-travail. Un usage occasionnel ne signifie pas nécessairement que tous ces déplacements sont autorisés.
Protéger la valeur réelle et vérifier les conditions du vol
Une valeur déclarée n’est pas automatiquement une indemnité garantie. Selon le contrat, le remboursement peut dépendre d’une valeur à dire d’expert, d’un plafond ou d’une valeur convenue selon une procédure précise. Demandez ce qui serait versé en cas de vol total et quels justificatifs seraient retenus.
Conservez les factures d’achat, de restauration et de pièces, ainsi que des photographies datées. Une expertise peut être pertinente pour une machine rare ou fortement restaurée. Le montant engagé dans les travaux ne correspond toutefois pas nécessairement à sa valeur indemnisable.
Passez votre dossier à la loupe comme un inventaire de pièces irremplaçables : échappement d’origine, compteur spécifique, réservoir ou carénage devenu introuvable. Photographiez les références et détaillez leur état. Ce relevé aide à expliquer pourquoi une moto apparemment comparable sur une annonce ne constitue pas forcément un remplacement équivalent ; faites confirmer comment ces particularités seront prises en compte.
La garantie vol peut imposer un antivol particulier et des conditions de stationnement. Mascotte décrit notamment, pour la garantie concernée, un garage privatif ou collectif clos, couvert et fermé entre 22 h et 6 h. Vérifiez la compatibilité de ces exigences avec vos sorties et vos nuits à l’extérieur.
Comparer les tarifs sans masquer franchises et restrictions
Le prix d’une assurance moto ancienne dépend notamment de la valeur, de la cylindrée, du profil du conducteur, de son historique, du lieu de stationnement et de l’usage. Les garanties et franchises peuvent modifier fortement la cotisation. Les avantages multi-véhicules méritent aussi d’être étudiés si vous possédez plusieurs machines.
À titre d’exemple, Assurances Clavel présente une Honda CB 750 de 1983 à 49 € au tiers minimum pour des trajets privés, sans option, et à 41,10 € pour un client existant. Mascotte annonce une cotisation à partir de 16 € par an. Ces montants ne portent pas nécessairement sur le même profil ni la même couverture et ne permettent donc pas de classer les offres.
Demandez des devis avec une valeur, un usage et des garanties identiques, puis comparez :
- La cotisation annuelle totale, options et frais compris.
- Les franchises par événement et les plafonds d’indemnisation.
- Les restrictions de kilométrage, de stationnement et de conducteurs.
- Le calcul de la valeur après sinistre et les conditions d’assistance.
Une franchise proportionnelle mérite une attention particulière. Mascotte mentionne, pour certaines garanties décrites, 2 % des dommages, avec un minimum de 80 € et un maximum de 800 €. Comparez le reste à charge sur un même scénario de réparation plutôt que le seul tarif annuel.
Préparer un devis exploitable et sécuriser la souscription
Pour obtenir une proposition adaptée en ligne, par téléphone ou auprès d’un conseiller, préparez le permis de conduire, la carte grise et, si demandé, le relevé d’information ou de sinistres. Ajoutez l’année de première mise en circulation, la cylindrée, la valeur estimée, le stationnement et la fréquence des déplacements.
- Décrivez l’usage sans le minimiser : loisirs, travail, voyages, prêt du guidon et kilométrage prévisionnel.
- Transmettez les justificatifs utiles : photographies, factures et expertise éventuelle.
- Demandez une confirmation écrite de l’éligibilité, des garanties choisies et des restrictions importantes.
- Vérifiez la date de prise d’effet avant toute circulation et organisez la fin du précédent contrat sans interruption de couverture.
En cas de sinistre, contactez rapidement l’assureur, respectez les délais contractuels et conservez photographies, factures et justificatifs ; un dépôt de plainte sera notamment nécessaire en cas de vol. Avant de souscrire, demandez également qui suivra le dossier et si un réparateur spécialisé pourra intervenir. Pour une moto patrimoniale, la qualité de cet accompagnement compte autant que l’économie réalisée sur la cotisation.
- Assurance moto ancienne : le prix au tiers ne protège pas votre valeur de collection - 14 novembre 2026
- Combien de kWh pour recharger une voiture électrique ? Du 20–80 % aux kWh facturés - 13 novembre 2026
- Installer CarPlay sur une ancienne voiture : 3 solutions, mais pas n’importe quel adaptateur - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance auto Qlara : 3 formules modulables et une gestion 100 % digitale par IA
 Dessin moto facile : 5 étapes simples pour transformer des formes géométriques en croquis dynamique
 Chambre à air de vélo : dimensions, valves et matériaux pour éviter les erreurs de montage
 RM CONCEPT CAR : identité, activité automobile et adresse à Méteren